
Auf vielen Tagesordnungen steht noch immer die „Genehmigung der Jahresabrechnung“. Seit dem Inkrafttreten des Wohnungseigentumsmodernisierungsgesetzes beschließen die Wohnungseigentümer jedoch nicht mehr über das Zahlenwerk, sondern nur noch über Nachschüsse und die Anpassung der Vorschüsse. Der Bundesgerichtshof hat die Folgen dieser Weichenstellung inzwischen in mehreren Entscheidungen konkretisiert – mit erheblicher Bedeutung für Beschlussformulierung, Anfechtung und Kostenrisiko.
Das Wichtigste in Kürze
- Beschlossen wird seit dem WEMoG nur noch über Nachschüsse und die Anpassung der Vorschüsse – nicht über das Zahlenwerk der Jahresabrechnung.
- Eine Anfechtung hat nur Erfolg, wenn sich ein Fehler auf die Abrechnungsspitze auswirkt; abgrenzbare Fehler lassen sich gezielt angreifen.
- Klagefrist ein Monat, Begründungsfrist zwei Monate ab Beschlussfassung – das Kostenrisiko richtet sich grundsätzlich nach dem Nennbetrag der Abrechnung.
I. Ausgangslage
Nach dem bis zum 30. November 2020 geltenden Recht beschlossen die Wohnungseigentümer über die Jahresabrechnung als Ganzes (§ 28 Abs. 5 WEG a. F.). Gegenstand des Beschlusses war das gesamte Abrechnungswerk mit allen Einnahmen, Ausgaben und Verteilungsschlüsseln. Entsprechend boten auch Mängel des Zahlenwerks Ansatzpunkte für eine Anfechtung.
Mit dem Wohnungseigentumsmodernisierungsgesetz (WEMoG) hat der Gesetzgeber § 28 WEG neu gefasst. Die Neuregelung trennt die Rechenarbeit des Verwalters von der Willensbildung der Eigentümer. In der Verwaltungspraxis hat sich diese Trennung allerdings noch nicht überall durchgesetzt – Einladungen und Beschlussvorlagen folgen vielfach den gewohnten Formulierungen.
II. Die gesetzliche Neuordnung
1. Beschlussgegenstand nach § 28 Abs. 2 Satz 1 WEG
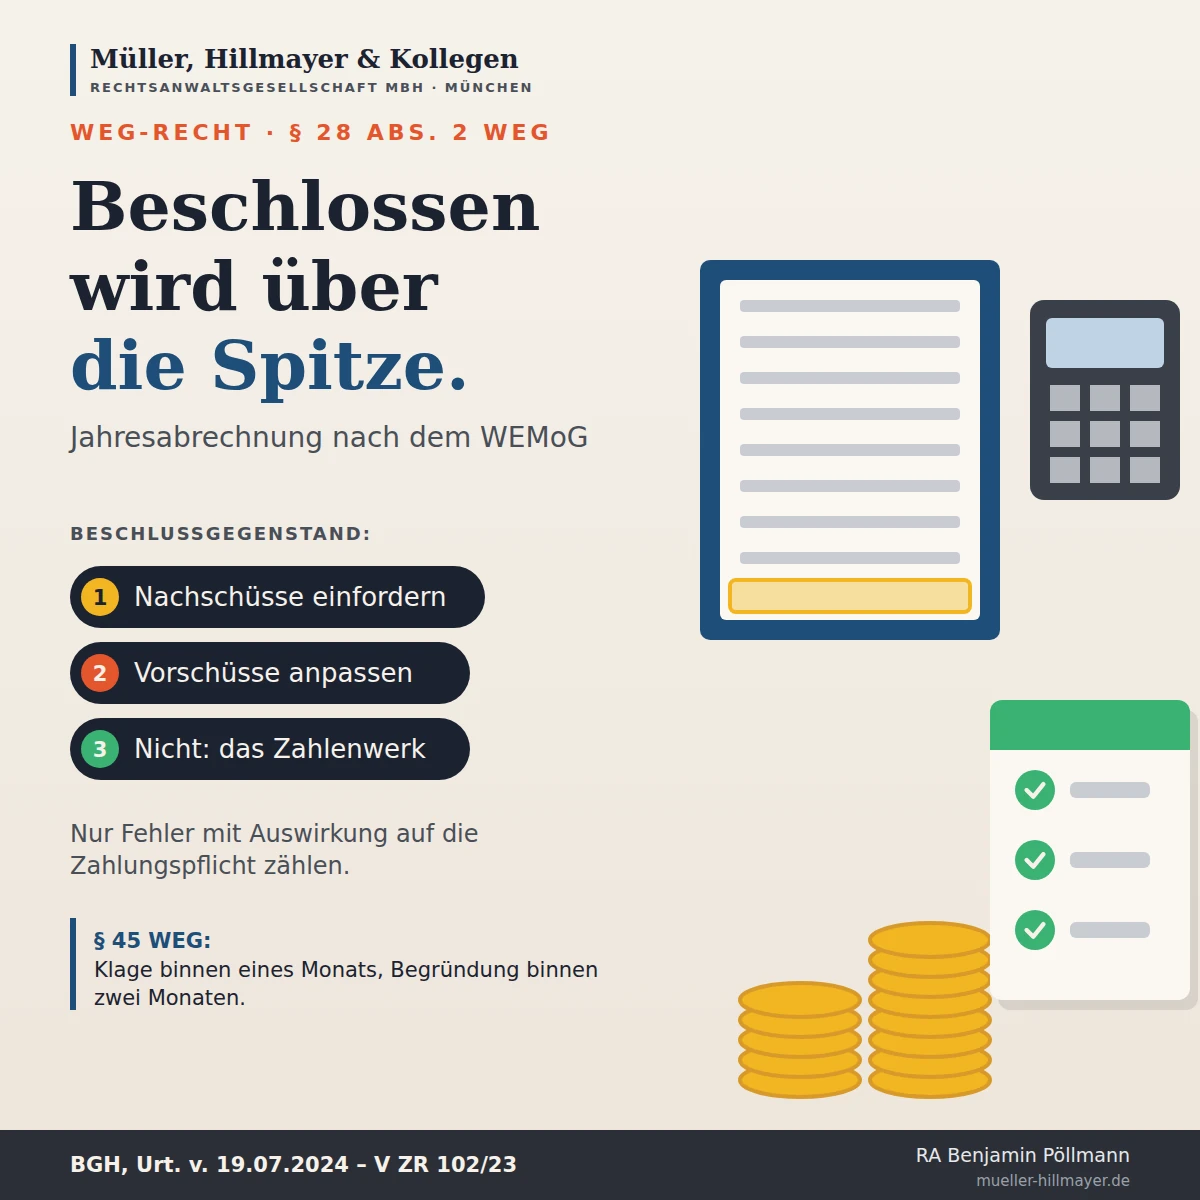
Nach § 28 Abs. 2 Satz 1 WEG beschließen die Wohnungseigentümer nach Ablauf des Kalenderjahres „über die Einforderung von Nachschüssen oder die Anpassung der beschlossenen Vorschüsse“. Gegenstand des Beschlusses ist damit allein die sogenannte Abrechnungsspitze: der Betrag, der sich für den einzelnen Eigentümer als Differenz zwischen den nach dem Wirtschaftsplan geschuldeten Vorschüssen und seinem tatsächlichen Kostenanteil ergibt. Ergibt sich eine Unterdeckung, wird ein Nachschuss eingefordert; ergibt sich eine Überdeckung, werden die beschlossenen Vorschüsse angepasst.
Ein Beispiel verdeutlicht die Größenordnung: Sieht der Wirtschaftsplan für eine Einheit Vorschüsse von 3.000 € im Jahr vor und entfallen auf sie nach der Jahresabrechnung tatsächlich Kosten von 3.400 €, beträgt die Abrechnungsspitze 400 €. Nur über diesen Betrag – und die entsprechenden Beträge der übrigen Einheiten – wird beschlossen, nicht über die 3.400 € insgesamt. Rückstände auf die Vorschüsse selbst werden davon nach unserer Einschätzung nicht erfasst; sie bleiben auf der Grundlage des Beschlusses über den Wirtschaftsplan geschuldet. Für den Verwalter folgt daraus, dass die Einzelabrechnung die Sollvorschüsse und den Kostenanteil der Einheit nachvollziehbar gegenüberstellen sollte.
2. Die Jahresabrechnung als Vorbereitungsinstrument
Die Jahresabrechnung selbst bleibt unverzichtbar. Nach § 28 Abs. 2 Satz 2 WEG hat der Verwalter zu diesem Zweck eine Abrechnung über den Wirtschaftsplan aufzustellen, die darüber hinaus die Einnahmen und Ausgaben enthält. Sie ist jedoch nicht mehr Beschlussgegenstand, sondern dient der Vorbereitung des Beschlusses über die Zahlungspflichten. Dies hat der Bundesgerichtshof ausdrücklich bestätigt (BGH, Urteil vom 19. Juli 2024 – V ZR 102/23).
3. Der Vermögensbericht nach § 28 Abs. 4 WEG
Neu eingeführt wurde der Vermögensbericht. Der Verwalter hat nach Ablauf eines Kalenderjahres einen Bericht zu erstellen, der den Stand der Rücklagen und eine Aufstellung des wesentlichen Gemeinschaftsvermögens enthält; er ist jedem Wohnungseigentümer zur Verfügung zu stellen (§ 28 Abs. 4 WEG). Eine Beschlussfassung über den Vermögensbericht sieht das Gesetz nicht vor. Nach unserer Einschätzung können Fehler im Vermögensbericht daher für sich genommen keine Anfechtung des Beschlusses nach § 28 Abs. 2 WEG begründen; der Anspruch auf einen ordnungsgemäßen Bericht ist vielmehr gesondert geltend zu machen.
III. Die Rechtsprechung des Bundesgerichtshofs
1. Auslegung herkömmlicher Beschlussformulierungen
Was gilt, wenn die Eigentümer nach alter Gewohnheit „die Gesamtabrechnung und die daraus resultierenden Einzelabrechnungen“ genehmigen? Das Berufungsgericht hatte einen solchen Beschluss wegen fehlender Beschlusskompetenz für nichtig gehalten. Der Bundesgerichtshof ist dem nicht gefolgt: Ein nach dem 30. November 2020 gefasster Beschluss dieses Inhalts ist naheliegend dahin auszulegen, dass die Eigentümer nur die Nachschüsse bzw. die Anpassung der Vorschüsse festlegen wollen. Im Zweifel wollen Wohnungseigentümer keinen rechtswidrigen Beschluss fassen (BGH, Urteil vom 19. Juli 2024 – V ZR 102/23).
2. Nur zahlungsrelevante Fehler zählen
Ein Fehler in der Jahresabrechnung, die dem Beschluss nach § 28 Abs. 2 Satz 1 WEG zugrunde liegt, führt nur dann zur Ungültigerklärung, wenn er sich auf die Abrechnungsspitze und damit auf die Zahlungspflicht auswirkt. Im entschiedenen Fall genügte die fehlende Aufschlüsselung der Umsatzsteuer nicht, weil sie die Abrechnungsspitze nicht veränderte (BGH, Urteil vom 20. September 2024 – V ZR 195/23). Rein formelle Mängel des Zahlenwerks verlieren damit als Anfechtungsgrund weitgehend an Bedeutung.
3. Teilanfechtung und Rücklagenentnahmen
Mit Urteil vom 11. April 2025 – V ZR 96/24 – hat der Bundesgerichtshof zwei weitere Fragen geklärt. Erstens sind Entnahmen aus der Erhaltungsrücklage verteilungsneutral; sie dürfen nicht in die Abrechnungsspitze einfließen, weil die Eigentümer die Ausgaben bereits über ihre Zuführungen zur Rücklage finanziert haben. Zweitens kann ein Beschluss über die Abrechnungsspitze auch nach dem WEMoG teilweise angefochten und für ungültig erklärt werden, wenn eine rechnerisch abgrenzbare fehlerhafte Kostenposition eingeflossen ist und die Eigentümer den Beschluss im Übrigen ebenso gefasst hätten.
4. Streitwert und Beschwer
Trotz der Beschränkung des Beschlussgegenstands richtet sich der Wert einer Anfechtungsklage nicht allein nach der Abrechnungsspitze. Nach der Rechtsprechung des Bundesgerichtshofs ist grundsätzlich der Nennbetrag der Jahresabrechnung maßgeblich, weil die Abrechnungsspitze lediglich das Rechenergebnis der Einzelpositionen darstellt und die Abrechnung inzident zu prüfen ist (BGH, Beschluss vom 9. November 2023 – V ZB 67/22). Für die Beschlussersetzungsklage auf einen Abrechnungsbeschluss gilt dies entsprechend; die Beschwer des unterlegenen Klägers bemisst sich nach seinem Anteil am Nennbetrag der von ihm für richtig gehaltenen Abrechnung (BGH, Beschluss vom 29. Januar 2026 – V ZB 39/25).
IV. Anfechtung und Beschlussersetzung
1. Fristen
Die Anfechtungsklage muss innerhalb eines Monats nach der Beschlussfassung erhoben und innerhalb von zwei Monaten nach der Beschlussfassung begründet werden (§ 45 Satz 1 WEG). Sie ist gegen die Gemeinschaft der Wohnungseigentümer zu richten (§ 44 Abs. 2 Satz 1 WEG). Die Fristen laufen ab der Versammlung, nicht erst ab Zugang des Protokolls.
2. Was gerügt werden kann
Angreifbar sind Fehler, die sich auf die Zahlungspflichten auswirken: falsche Verteilungsschlüssel, nicht umlagefähige oder doppelt erfasste Kosten, die unzulässige Umlage von Rücklagenentnahmen. Der Kläger sollte in der Begründung darlegen, welche Position fehlerhaft ist und wie sich der Fehler auf die Abrechnungsspitze auswirkt. Beschränkt sich der Angriff auf eine abgrenzbare Position, kommt eine Teilanfechtung in Betracht. Wird nur die Abrechnung einzelner Kostenpositionen angegriffen, bemisst sich die Beschwer nach dem Nennbetrag dieser Positionen; das kann das Kostenrisiko deutlich verringern.
3. Wenn kein Beschluss zustande kommt
Findet der Beschlussantrag über die Nachschüsse keine Mehrheit, kann jeder Wohnungseigentümer die Beschlussersetzungsklage erheben (§ 44 Abs. 1 Satz 2 WEG). In diesem Fall muss das Gericht die gesamte Abrechnung prüfen, auch wenn der Kläger nur einzelne Positionen beanstandet (BGH, Beschluss vom 29. Januar 2026 – V ZB 39/25).
V. Praxistipps für Unternehmen und Verbraucher
1. Hausverwaltungen und Verwaltungsbeiräte
2. Wohnungseigentümer
VI. Fazit
Seit dem WEMoG wird nicht mehr über die Jahresabrechnung, sondern über Geld beschlossen: über Nachschüsse und die Anpassung der Vorschüsse. Der Bundesgerichtshof hat daraus konsequente Folgerungen gezogen – großzügige Auslegung alter Beschlussformulierungen, Beschränkung der Anfechtung auf zahlungsrelevante Fehler, Zulassung der Teilanfechtung. Das Kostenrisiko einer Anfechtung bleibt gleichwohl am Nennbetrag der Abrechnung ausgerichtet. Präzise Beschlussvorlagen und eine gezielte Anfechtung sind daher für beide Seiten der beste Schutz vor unnötigen Verfahren.
Dieser Beitrag dient der allgemeinen Information und gibt den Stand vom Oktober 2026 wieder. Er ersetzt keine Rechtsberatung im Einzelfall.